
Le annuali Ordinanze ministeriali sugli Esami di Stato confermano la partecipazione a pieno titolo del docente di Religione Cattolica all’attribuzione del credito scolastico per gli studenti che si avvalgono di tale insegnamento.
L’art. 11, comma 2, dell’O.M. n. 54 del 26 marzo 2026 ribadisce infatti che:
“I docenti di religione cattolica partecipano a pieno titolo alle deliberazioni del consiglio di classe concernenti l’attribuzione del credito scolastico, nell’ambito della fascia, agli studenti che si avvalgono di tale insegnamento. Analogamente, i docenti delle attività didattiche e formative alternative all’insegnamento della religione cattolica partecipano a pieno titolo alle deliberazioni del consiglio di classe concernenti l’attribuzione del credito scolastico, nell’ambito della fascia, agli studenti che si avvalgono di tale insegnamento”.
Si tratta di un passaggio importante, perché conferma che l’Insegnante di Religione Cattolica concorre alla determinazione del credito scolastico, contribuendo, con il proprio giudizio, alla definizione del punteggio all’interno della banda di oscillazione prevista dalla normativa.
La media dei voti delle discipline consente di individuare la fascia di credito. Successivamente, il Consiglio di Classe attribuisce il punteggio definitivo all’interno di quella fascia, secondo i criteri deliberati dal Collegio dei Docenti. In tale valutazione rientrano anche l’interesse, l’impegno, la partecipazione al dialogo educativo e il profitto dimostrati dallo studente nell’IRC, per coloro che se ne avvalgono.
Anche in assenza di una delibera specifica del Collegio sui criteri di attribuzione del credito, il Consiglio di Classe deve comunque procedere collegialmente, tenendo conto di tutti gli elementi utili alla valutazione del percorso scolastico dello studente, compreso il giudizio espresso dal docente di Religione Cattolica.
Il ruolo del Consiglio di Classe
Il credito scolastico è attribuito dal Consiglio di Classe in sede di scrutinio finale, sulla base della tabella prevista dall’Allegato A al D.lgs. 62/2017.
Il docente di Religione Cattolica partecipa a pieno titolo al Consiglio di Classe per gli studenti che si avvalgono dell’IRC, così come partecipano i docenti delle attività alternative per gli studenti che hanno scelto tali percorsi.
La partecipazione dell’IdR non riguarda dunque la determinazione della media matematica dei voti, poiché l’IRC non è espresso con voto numerico, ma riguarda la valutazione complessiva dello studente ai fini dell’attribuzione del credito all’interno della fascia individuata.
Il riferimento normativo
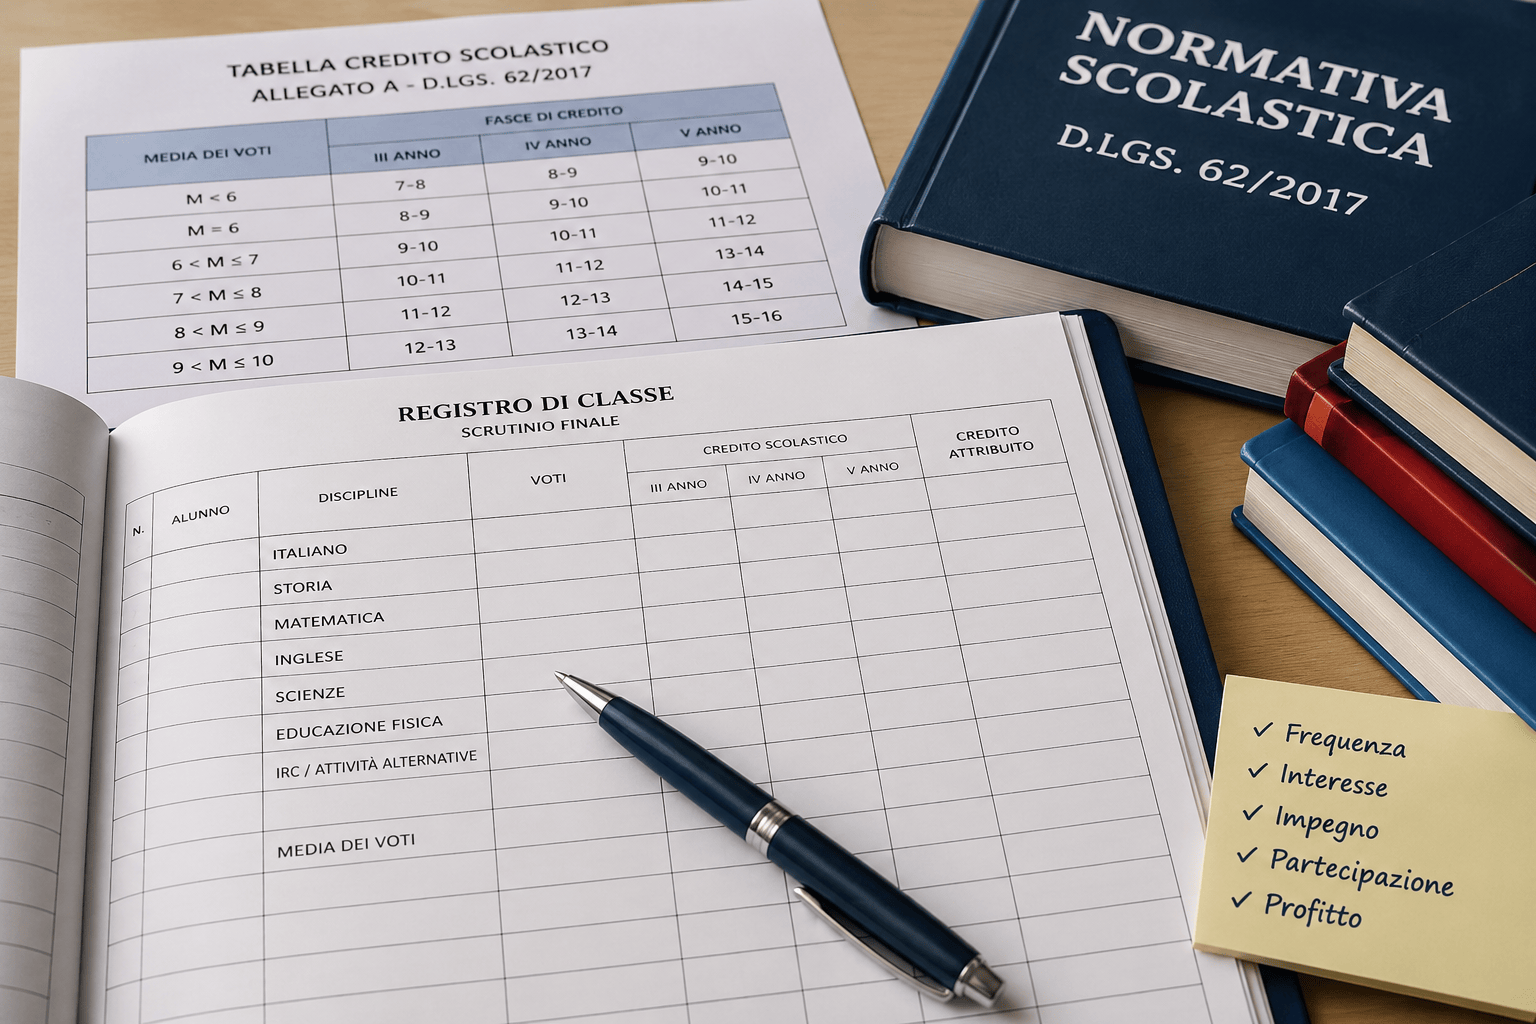
Già il DPR 323/1998, nell’introdurre il credito scolastico, aveva indicato alcuni criteri da considerare, tra cui l’assiduità nella frequenza, l’interesse e l’impegno nella partecipazione al dialogo educativo e alle attività complementari e integrative.
Successivamente, il DPR 122/2009 ha precisato che all’attribuzione del credito scolastico partecipano tutti i docenti della classe, compresi i docenti di sostegno, gli insegnanti tecnico-pratici e gli insegnanti di Religione Cattolica, limitatamente agli alunni che si avvalgono di tale insegnamento.
Anche le Ordinanze ministeriali sugli Esami di Stato hanno costantemente ribadito che i docenti di Religione Cattolica partecipano a pieno titolo alle deliberazioni relative all’attribuzione del credito scolastico, esprimendosi in relazione all’interesse con cui l’alunno ha seguito l’insegnamento e al profitto che ne ha tratto.
Una scelta che diventa parte del percorso scolastico
L’Insegnamento della Religione Cattolica è facoltativo nel senso che lo studente può scegliere se avvalersene o meno. Tuttavia, una volta esercitata la scelta di avvalersi dell’IRC, tale insegnamento entra pienamente nel percorso scolastico dello studente.
Per questo motivo è ragionevole e conforme alla normativa che il docente di Religione Cattolica partecipi alla valutazione complessiva del cammino scolastico, limitatamente agli studenti che hanno scelto tale insegnamento.
Lo stesso principio vale per le attività alternative: una volta scelte, anch’esse diventano parte integrante del percorso formativo dello studente e vengono considerate ai fini dell’attribuzione del credito scolastico.
Il pronunciamento del Consiglio di Stato
La Sentenza definitiva del Consiglio di Stato n. 2749 del 7 maggio 2010 ha confermato che tutta l’attività scolastica dello studente deve essere valutata ai fini del credito scolastico, compreso il profitto relativo a quegli insegnamenti che, pur originariamente facoltativi, diventano obbligatori in seguito alla scelta compiuta dallo studente e dalla famiglia.
Ne consegue che gli studenti che si avvalgono dell’IRC non possono essere esclusi dal riconoscimento del percorso svolto in tale disciplina. L’insegnamento scelto rientra infatti nell’attività scolastica complessiva e contribuisce alla valutazione del cammino formativo dello studente.
Escludere l’IRC dai criteri di attribuzione del credito significherebbe non considerare una parte effettiva del percorso scolastico liberamente scelto dallo studente e dalla famiglia.
Il docente di Religione Cattolica partecipa dunque a pieno titolo all’attribuzione del credito scolastico per gli studenti che si avvalgono dell’IRC.
Il suo contributo non modifica la media dei voti, ma concorre alla valutazione complessiva dello studente all’interno della banda di oscillazione, secondo i criteri stabiliti dal Collegio dei Docenti e applicati collegialmente dal Consiglio di Classe.
L’IRC, una volta scelto, diventa parte integrante del percorso scolastico e formativo dello studente. Per questo motivo il giudizio espresso dal docente di Religione Cattolica deve essere tenuto in considerazione nell’attribuzione del credito scolastico.
Devi effettuare l'accesso per postare un commento.